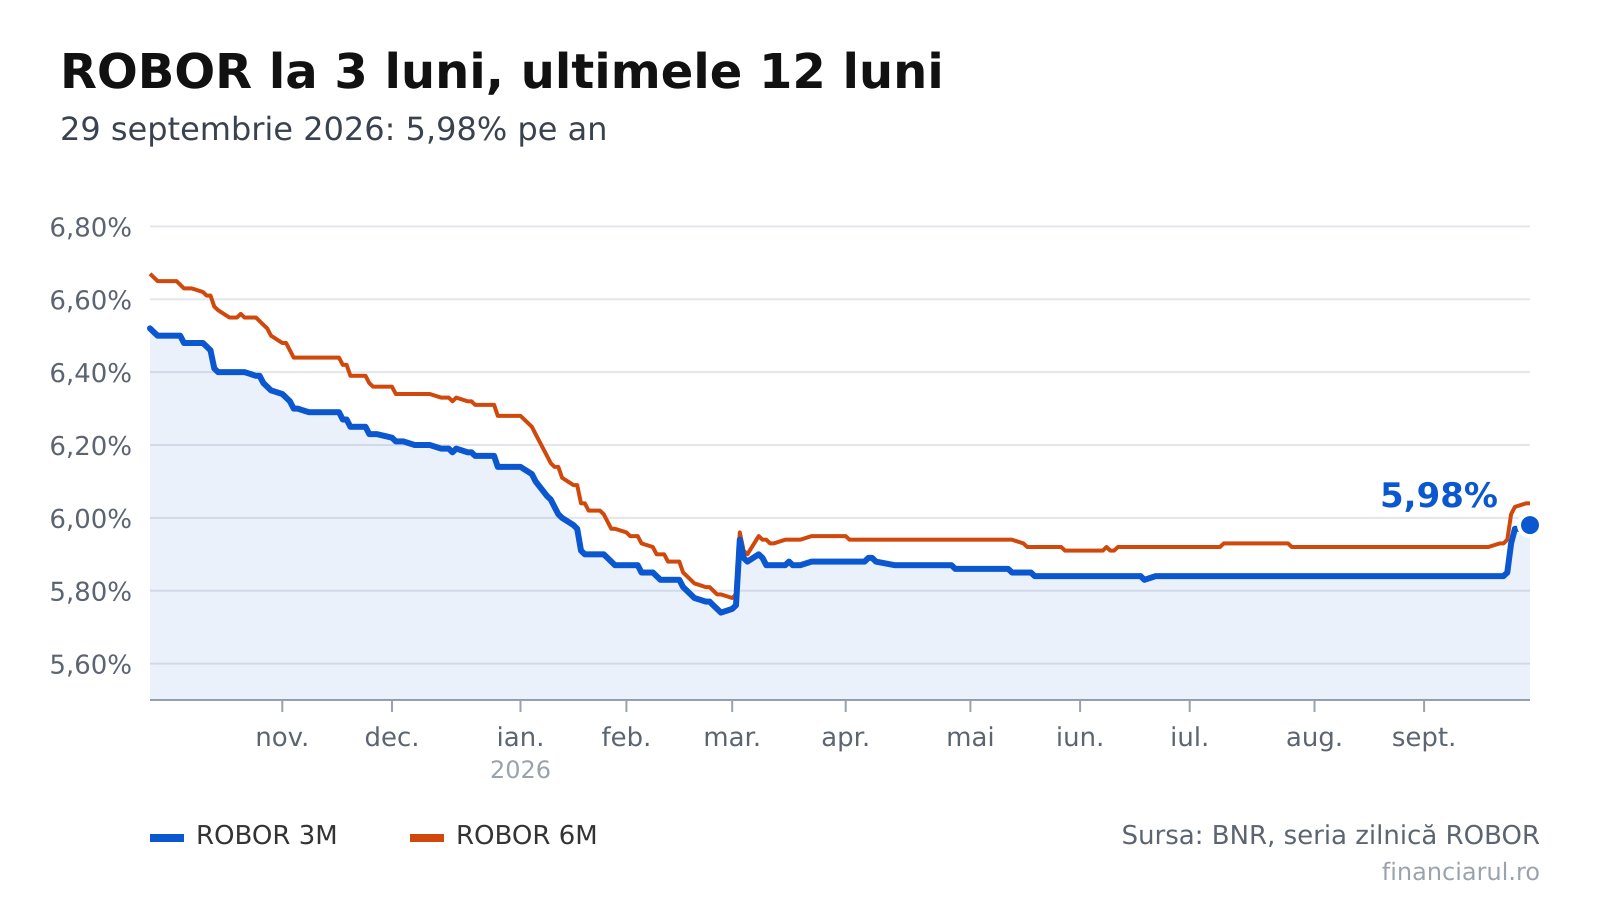
Dobânzile la creditele în lei continuă să crească, conform celor mai recente informații disponibile pentru 29 septembrie 2026. Rata medie a ROBOR pentru scadența de 3 luni a ajuns la 5,98% pe an, fiind cu 0,01 puncte procentuale mai mare față de ziua precedentă. În același timp, indicele de referință pentru creditele consumatorilor (IRCC) a fost stabilit la 5,56% și va rămâne valabil până la sfârșitul lunii septembrie, reflectând o ușoară scădere de 0,02 puncte procentuale comparativ cu trimestrul precedent. Această evoluție afectează semnificativ ratele lunare ale creditelor, cum ar fi exemplul unui credit de 300.000 de lei pe o perioadă de 30 de ani, unde rata lunară a atins 2.110 lei.
Creșterea ROBOR pe termen scurt
În detaliu, seria de date publicate de Banca Națională a României pentru 29 septembrie 2026 a indicat următoarele valori: ROBOR la 6 luni rămâne constant la 6,04% pe an, în timp ce ROBOR la 12 luni se menține la 6,09% pe an. De asemenea, ROBOR la 1 lună a rămas la 5,92%, fără variații semnificative. Aceste indicii reflectă costurile împrumuturilor interbancare și, implicit, influențează dobânzile aplicate la creditele acordate consumatorilor.
Indicele IRCC și impactul asupra creditelor
IRCC, care se aplică creditelor cu dobândă variabilă acordate din mai 2019, rămâne la 5,56% și reflectă ratele medii din trimestrul anterior. Această valoare A fost obținută dintr-un calcul bazat pe tranzacțiile interbancare și se aplică pentru contractele încheiate între 1 iulie și 30 septembrie 2026. Modificările în IRCC afectează direct ratele lunare ale creditelor; astfel, o marjă de 2 puncte procentuale adăugată la IRCC pentru un credit de 300.000 de lei generează o rată lunară de 2.110 lei.
Comparatii anuale și tendințe
ROBOR la 3 luni a înregistrat un nivel de 5,84% cu o săptămână în urmă și 6,52% în aceeași zi a anului trecut, ceea ce indică o scădere semnificativă în ultima perioadă. În comparație cu valorile de acum un an, rata curentă este mai mică cu 0,54 puncte procentuale, subliniind o tendință de reducere a costurilor creditării pe termen lung. În ciuda fluctuațiilor recente, ratele actuale continuă să fie influențate de condițiile economice globale și de politica monetară a BNR.
Impactul pe termen lung asupra consumatorilor
Creșterea ROBOR și a IRCC poate avea un impact semnificativ asupra împrumuturilor consumatorilor, în special în cazul celor cu credite variable. Astfel, dobânda pentru un credit nou de 150.000 de lei pe 25 de ani, cu o rată lunară de 1.114 lei, a crescut cu doar 1 leu față de perioada anterioară. Această fluctuație reprezintă un cost suplimentar relativ scăzut pentru consumatori, dar reflectă un trend mai amplu al serviciilor financiare.
Concluzii și perspective
Aceste schimbări în dobânzi marchează o continuare a incertitudinilor economice cu care se confruntă atât împrumutătorii, cât și consumatorii. În timp ce ROBOR rămâne sub nivelurile de acum un an, evoluția viitoare va depinde de deciziile BNR și de condițiile economice internaționale. Consumatorii ar trebui să rămână atenți la mișcările pieței și să înțeleagă cum modificările dobânzilor le pot afecta bugetele familiale.
Î1 – Ce este ROBOR și cum influențează dobânzile la credite?
**ROBOR** este rata medie a dobânzii la care băncile din România se împrumută între ele. Aceasta variază în funcție de scadența împrumuturilor, influențând astfel dobânzile aplicate la creditele consumatorilor.
Î2 – Ce înseamnă creșterea dobânzilor pentru consumatori?
Creșterea dobânzilor **ROBOR** și **IRCC** înseamnă rate lunare mai mari pentru creditele cu dobândă variabilă. De exemplu, pentru un credit de 300.000 lei, rata lunară a ajuns la 2.110 lei, ceea ce poate afecta bugetul lunar al gospodăriilor.
Î3 – Ce se așteaptă în continuare pe piața dobânzilor?
Evoluția viitoare a dobânzilor va fi influențată de politica monetară a BNR și de condițiile economice globale. Va fi important ca consumatorii să urmeze aceste tendințe pentru a înțelege impactul asupra creditelor lor.
Imagine cu rol strict ilustrativ. Drepturile de autor aparțin autorului sau deținătorului legal. La solicitarea titularului, materialul va fi eliminat sau creditat corespunzător.
Notă informativă și declinarea responsabilității:
Acest articol are caracter informativ și se bazează exclusiv pe informații publice disponibile la data publicării. Nu constituie recomandare de investiții, sfat financiar, consultanță sau garanție a performanței viitoare a activelor menționate. Investițiile implică riscuri, iar valoarea acestora poate crește sau scădea. Orice decizie financiară trebuie luată doar după o analiză proprie și consultarea unui specialist autorizat (ex. intermediar autorizat ASF). themoneynews.ro nu își asumă răspunderea pentru eventualele pierderi financiare rezultate din utilizarea informațiilor prezentate.
Sau daca materialul este realizat la solicitarea și pe baza informațiilor furnizate de partener/sponsor. Nu reprezintă conținut editorial independent al themoneynews.ro și nu reflectă neapărat punctul de vedere al redacției. themoneynews.ro nu își asumă răspunderea pentru acuratețea, veridicitatea sau consecințele utilizării informațiilor din acest conținut plătit. Deciziile bazate pe acest material se fac pe riscul propriu.